Domain thermobondrucker.de kaufen?
Wir ziehen mit dem Projekt
thermobondrucker.de um.
Sind Sie am Kauf der Domain
thermobondrucker.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain thermobondrucker.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
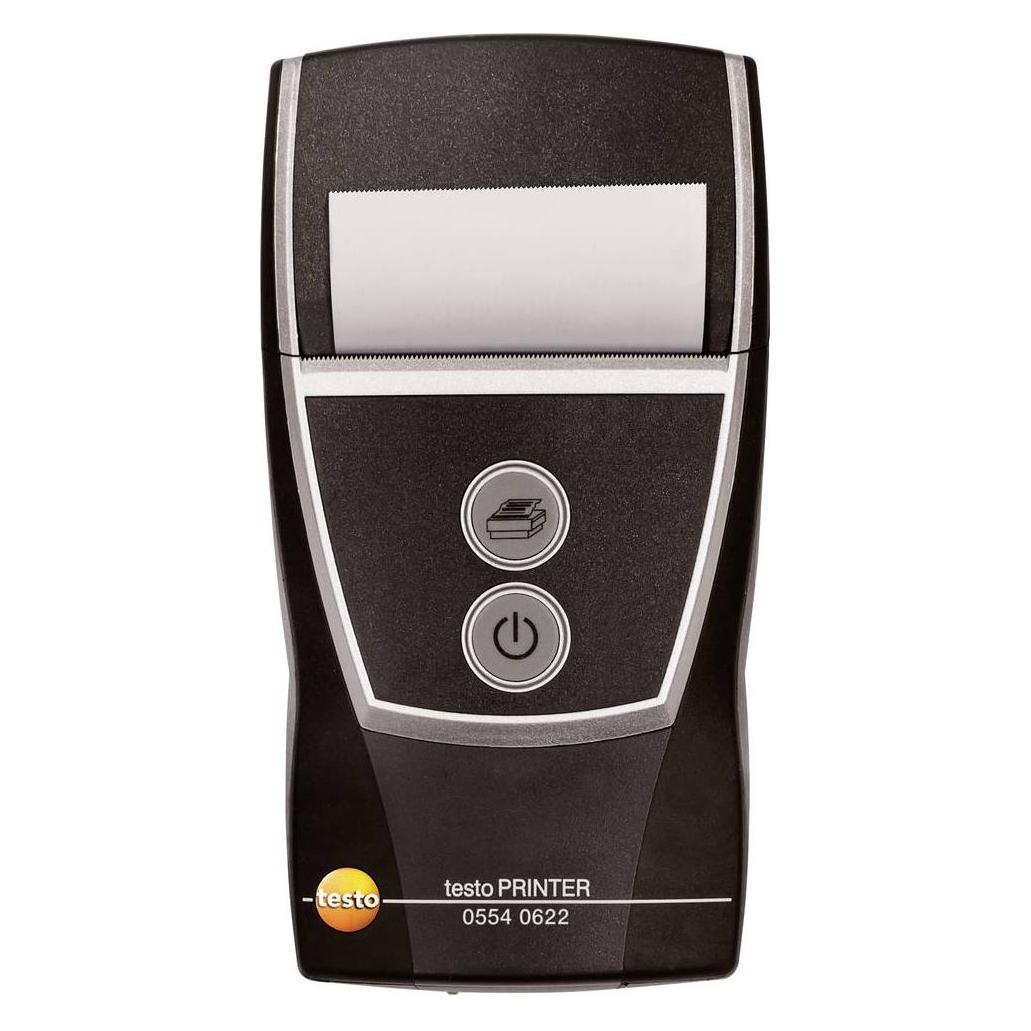
Testo BLUETOOTH-/IRDA-Drucker - inkl. 1 Rolle Thermopapier, MesstechnikMithilfe des Druckers drucken Sie Grafiken und Messdaten von passenden Testo Messgeräten oder Testo Apps. Testo Bluetooth-/IRDA-Drucker inklusive 1 Rolle Thermopapier, Akku und Netzteil.310,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexmark Wartung der Druckerfixiereinheit, Drucker ZubehörDas Lexmark 41X1505 Wartungsset ist eine originale Druckerfixiereinheit zur Instandhaltung von Laserdruckern. Dieses Verbrauchsmaterial wurde speziell für die Lexmark Druckermodelle CX922DE, CX923DTE, CX923DXE, CX924DTE, CX924DXE, XC9245 und XC9255 entwickelt. Als Fixierwartungsset unterstützt es die ordnungsgemässe Funktion des Fixiersystems des Druckers, was für die Erzeugung hochwertiger Laserausdrucke mit gleichmässiger Tonerhaftung und Bildbeständigkeit entscheidend ist. Das Set enthält alle notwendigen Komponenten zur Wartung der Fixiereinheit und gewährleistet so zuverlässige Druckerleistung sowie eine Verlängerung der Betriebsdauer kompatibler Lexmark Geräte. Regelmässige Wartung mit diesem originalen Lexmark Teil hilft, Druckqualitätsprobleme wie Tonerverschmieren, mangelnde Haftung oder ungleichmässiges Fixieren zu vermeiden. Das 41X1505 Set wird nach den originalen Gerätespezifikationen von Lexmark hergestellt, was Kompatibilität und Leistung mit der bezeichneten Druckerserie garantiert. Diese Wartungslösung unterstützt den kontinuierlichen Druckerbetrieb in Büroumgebungen, wo konstante Druckqualität und Gerätezuverlässigkeit essenziell sind. Die korrekte Installation dieses Fixierwartungssets trägt zur Aufrechterhaltung der optimalen Druckereffizienz bei und reduziert potenzielle Ausfallzeiten aufgrund von Fixierproblemen. Das Produkt zeichnet sich durch seine Langlebigkeit und hohe Materialqualität aus und entspricht den anspruchsvollen Erwartungen professioneller Anwender. Durch die Verwendung originaler Wartungskomponenten wird die Druckleistung über den gesamten Lebenszyklus des Geräts hinweg stabil gehalten. Die präzise Abstimmung auf die genannten Druckermodelle gewährleistet eine reibungslose Integration in bestehende Systeme. Für den zuverlässigen Betrieb in intensiv genutzten Büroumgebungen ist dieses Wartungsset eine unverzichtbare Komponente der regelmässigen Druckerpflege.850,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
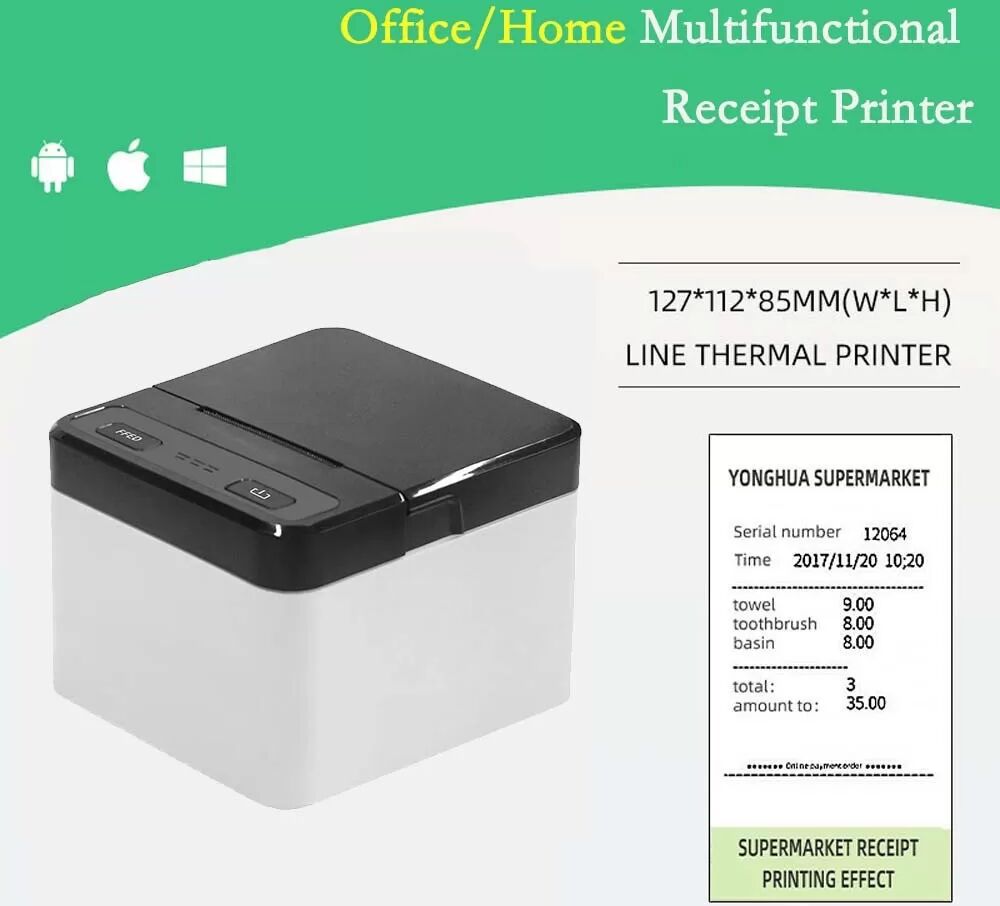
INF 58mm USB+Bluetooth Thermobondrucker - Kompakter Hochgeschwindigkeits-POS-Drucker58mm USB+Bluetooth Thermobondrucker für schnellen, zuverlässigen POS-Druck. Kompatibel mit Android, iOS und Windows. Ideal für Einzelhandel, Restaurants und mobile Unternehmen. Hohe Geschwindigkeit 70-90mm/s, 203DPI Auflösung. Vielseitige Konnektivität: Integrieren Sie diesen 58-mm-Thermobondrucker nahtlos in Ihre bestehenden Systeme mit USB- und Bluetooth-Konnektivität. Diese duale Schnittstelle ermöglicht eine einfache Verbindung mit einer Vielzahl von Geräten, einschließlich Android-, iOS- und Windows-basierten Systemen. Ideal für Einzelhandel, Gastgewerbe und Lebensmittellieferdienste. Genießen Sie die Flexibilität von kabelgebundenen und kabellosen Druckoptionen, optimieren Sie den Workflow und reduzieren Sie das Kabelgewirr. Die Bluetooth-Funktionalität ermöglicht mobiles Drucken von Smartphones und Tablets und verbessert die Effizienz und den Komfort für Transaktionen unterwegs. Dieser Drucker ist perfekt für Unternehmen, die eine vielseitige und anpassungsfähige Drucklösung suchen. Hohe Druckgeschwindigkeit: Erleben Sie schnelles und effizientes Drucken mit Geschwindigkeiten von 70-90 mm/s. Dieser 58-mm-Thermobondrucker gewährleistet eine schnelle Transaktionsverarbeitung, minimiert die Wartezeiten der Kunden und verbessert die allgemeine Serviceeffizienz. Die hohe Druckgeschwindigkeit ist besonders vorteilhaft für Unternehmen mit hohem Transaktionsvolumen, wie z. B. Restaurants, Cafés und Einzelhandelsgeschäfte. Die direkte Thermodruckmethode macht Tinte oder Toner überflüssig, senkt die Wartungskosten und gewährleistet eine gleichbleibende Druckqualität. Dieser Drucker wurde entwickelt, um schnelle, zuverlässige und kostengünstige Drucklösungen für verschiedene Geschäftsanwendungen zu liefern. Seine Geschwindigkeit und Effizienz machen ihn zu einer idealen Wahl für anspruchsvolle Umgebungen. Kompakt & tragbar: Dieser 58-mm-Thermobondrucker wurde mit einer kompakten Stellfläche entwickelt und passt nahtlos in jeden Arbeitsbereich. Seine geringe Größe macht ihn ideal für Unternehmen mit begrenzter Thekenfläche, wie z. B. Imbisswagen, Pop-up-Shops und mobile Händler. Das geringe Gewicht erhöht die Tragbarkeit und ermöglicht einen einfachen Transport und Aufbau an verschiedenen Standorten. Dieser Drucker ist perfekt für Druckanforderungen unterwegs und bietet eine bequeme und effiziente Lösung für mobile Unternehmen. Sein kompaktes Design beeinträchtigt nicht die Leistung und liefert hochwertige Ausdrucke in einem kleinen Paket. Profitieren Sie von einer platzsparenden und tragbaren Drucklösung, die den Anforderungen verschiedener Geschäftsumgebungen gerecht wird. Spezifikationen: Farbe: Schwarz und Weiß Abmessungen: 12.7cm (Länge) x 11.2cm (Breite) x 8.5cm (Höhe) Material: ABS Druckbreite: 48mm Papierbreite: 58mm Auflösung: 203DPI Druckmethode: Direkte Thermodruck Das Paket beinhaltet: Bondrucker x 156,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Testo BLUETOOTH-/IRDA-Drucker - inkl. 1 Rolle Thermopapier, MesstechnikMithilfe des Druckers drucken Sie Grafiken und Messdaten von passenden Testo Messgeräten oder Testo Apps. Testo Bluetooth-/IRDA-Drucker inklusive 1 Rolle Thermopapier, Akku und Netzteil.310,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexmark Wartung der Druckerfixiereinheit, Drucker ZubehörDas Lexmark 41X1505 Wartungsset ist eine originale Druckerfixiereinheit zur Instandhaltung von Laserdruckern. Dieses Verbrauchsmaterial wurde speziell für die Lexmark Druckermodelle CX922DE, CX923DTE, CX923DXE, CX924DTE, CX924DXE, XC9245 und XC9255 entwickelt. Als Fixierwartungsset unterstützt es die ordnungsgemässe Funktion des Fixiersystems des Druckers, was für die Erzeugung hochwertiger Laserausdrucke mit gleichmässiger Tonerhaftung und Bildbeständigkeit entscheidend ist. Das Set enthält alle notwendigen Komponenten zur Wartung der Fixiereinheit und gewährleistet so zuverlässige Druckerleistung sowie eine Verlängerung der Betriebsdauer kompatibler Lexmark Geräte. Regelmässige Wartung mit diesem originalen Lexmark Teil hilft, Druckqualitätsprobleme wie Tonerverschmieren, mangelnde Haftung oder ungleichmässiges Fixieren zu vermeiden. Das 41X1505 Set wird nach den originalen Gerätespezifikationen von Lexmark hergestellt, was Kompatibilität und Leistung mit der bezeichneten Druckerserie garantiert. Diese Wartungslösung unterstützt den kontinuierlichen Druckerbetrieb in Büroumgebungen, wo konstante Druckqualität und Gerätezuverlässigkeit essenziell sind. Die korrekte Installation dieses Fixierwartungssets trägt zur Aufrechterhaltung der optimalen Druckereffizienz bei und reduziert potenzielle Ausfallzeiten aufgrund von Fixierproblemen. Das Produkt zeichnet sich durch seine Langlebigkeit und hohe Materialqualität aus und entspricht den anspruchsvollen Erwartungen professioneller Anwender. Durch die Verwendung originaler Wartungskomponenten wird die Druckleistung über den gesamten Lebenszyklus des Geräts hinweg stabil gehalten. Die präzise Abstimmung auf die genannten Druckermodelle gewährleistet eine reibungslose Integration in bestehende Systeme. Für den zuverlässigen Betrieb in intensiv genutzten Büroumgebungen ist dieses Wartungsset eine unverzichtbare Komponente der regelmässigen Druckerpflege.850,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.